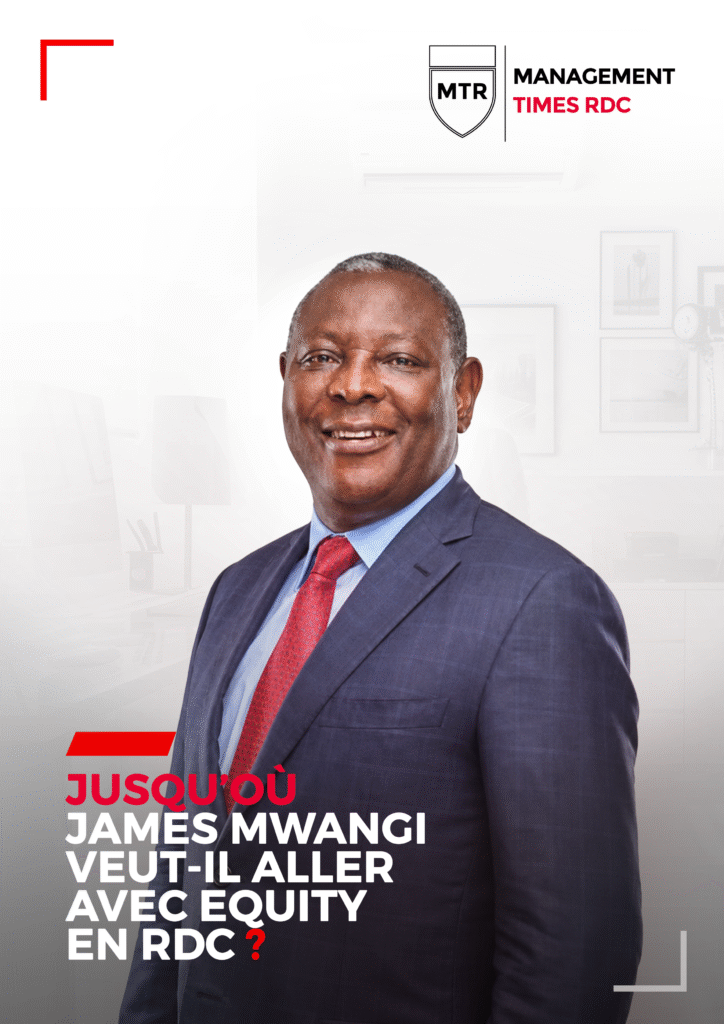
Quand James Mwangi arrive à Equity, la petite institution kényane est techniquement insolvable. Aujourd’hui, Equity Group Holdings est un groupe présent dans plusieurs pays africains, et son patron a reçu en 2012 le titre de World Entrepreneur of the Year d’Ernst & Young, puis celui de Forbes Africa Person of the Year. Il est aussi lauréat de l’Oslo Business for Peace Award. Comptable agréé de formation, il dirige le groupe en tant que Group Managing Director et CEO, et préside l’Equity Group Foundation.
C’est ce parcours qu’il faut avoir en tête pour comprendre ce que le groupe prépare en République démocratique du Congo.
Une banque pensée comme une plateforme
Mwangi défend depuis longtemps l’idée qu’une banque ne doit pas se limiter à recevoir des dépôts et à accorder des crédits. Equity s’est donc étendue à l’inclusion financière, au financement des petites entreprises, à l’agriculture, au commerce et aux services numériques. En 2026, le dirigeant a décrit son groupe comme une « technological platform with banking licenses », c’est-à-dire une plateforme technologique qui détient des licences bancaires. Dans cette lecture, la banque devient le support sur lequel viennent se brancher les autres services.
Un marché que le groupe connaît depuis 2015
Equity est arrivée en RDC en 2015, avec le rachat de ProCredit Bank Congo. En 2020, elle a pris la majorité du capital de la Banque Commerciale du Congo (BCDC), ce qui a changé son échelle dans le pays. BCDC lui apportait plus d’un siècle d’existence, une clientèle d’entreprises et d’institutions, et un réseau. Equity y a ajouté son savoir-faire en matière de PME, de distribution à grande échelle et de services numériques. L’ensemble a donné EquityBCDC, qui exploite des agences, des distributeurs automatiques et un réseau d’agents dans le pays.
Le contexte joue en faveur du groupe. La RDC compte plus de 100 millions d’habitants, dispose de ressources minières considérables et d’un fort potentiel agricole, et partage ses frontières avec neuf pays.
L’assurance, première étape concrète
En juin 2026, les actionnaires d’Equity Group ont approuvé la création de deux filiales d’assurance en RDC, sous réserve des autorisations réglementaires. La première, consacrée à l’assurance-vie, aurait un capital de 12 millions de dollars. La seconde, en assurance générale, serait dotée de 13,37 millions de dollars. Cela fait un peu plus de 25 millions de dollars au total.
La somme est modeste pour un groupe de cette taille, mais elle indique une direction. Equity cherche à proposer à ses clients, en plus du compte et du crédit, une protection pour leurs revenus, leur activité et leurs biens. Si les licences sont accordées, un client pourrait ouvrir un compte, payer, emprunter, s’assurer et investir auprès du même groupe. Les assureurs et les banques déjà installés à Kinshasa auraient alors un concurrent de plus sur ce terrain.
L’agriculture et les chaînes de valeur
Equity dit vouloir renforcer son rôle auprès des PME, de l’agriculture, de l’industrie et du commerce. Elle s’est fixé un objectif chiffré : que l’agriculture représente 30 % de son portefeuille de crédits d’ici 2030.
Pour la RDC, où le financement manque souvent entre le potentiel économique et sa réalisation, l’enjeu est direct. Un crédit à un agriculteur, à un transporteur ou à un petit industriel touche toute la filière qui l’entoure. Le groupe cherche ainsi à se placer dans l’économie réelle plutôt qu’à se contenter de vendre des produits financiers.
« Now we become offensive »
C’est la phrase prononcée par Mwangi en 2026. Selon lui, le groupe a passé plusieurs années à consolider son bilan, sa liquidité, ses systèmes et sa technologie, et il entre désormais dans une phase de croissance. Il a évoqué la capacité d’Equity à accorder un prêt individuel allant jusqu’à 75 milliards de shillings kényans, et à participer au financement de projets d’infrastructure comme des barrages ou des centrales électriques.
James Mwangi n’a jamais dit publiquement jusqu’où il comptait aller en RDC, et aucun document du groupe ne fixe de limite. Mais la séquence parle d’elle-même. En 2015, Equity rachète ProCredit Bank Congo et entre sur le marché. En 2020, elle prend la majorité de la BCDC et hérite d’un siècle de relations avec les entreprises et les institutions. En 2026, ses actionnaires autorisent deux filiales d’assurance, sous réserve des licences. À chaque étape, le groupe ajoute une couche à ce qu’il offre au même client : le compte, le paiement, le crédit, bientôt la protection. Il vise en parallèle l’agriculture, les PME et, à terme, les grands projets d’infrastructure, c’est-à-dire les secteurs où se jouent les flux financiers du pays. Pour les banques et les assureurs installés à Kinshasa, la question n’est plus de savoir si Equity compte, mais sur quels segments elle les rejoindra ensuite. Tout dépendra désormais des autorisations du régulateur et de la capacité d’EquityBCDC à financer l’économie à cette échelle.
Depuis 2015, Equity est passée du rachat d’une petite banque à l’un des acteurs qui comptent à Kinshasa. Elle dispose désormais d’un réseau, d’une clientèle, d’une marque installée et d’un actionnaire qui, depuis le Kenya, a prouvé qu’il savait faire grandir une institution. Les autorisations d’assurance, le financement des PME et de l’agriculture, puis celui des grands projets sont autant de chantiers devant elle, et chacun peut apporter aux Congolais ce qui manque encore à beaucoup : un crédit accessible, une protection pour leur activité, des services financiers qui fonctionnent.
Si le groupe tient ses engagements, c’est toute l’économie congolaise qui peut en profiter : des entreprises mieux financées, des producteurs mieux accompagnés, des familles mieux protégées. James Mwangi a construit son groupe en transformant des contraintes en opportunités. La RDC, avec son marché, sa jeunesse et son potentiel, lui offre le terrain pour le faire une fois de plus.